Procura por títulos públicos mostra mudança no comportamento dos investidores japoneses
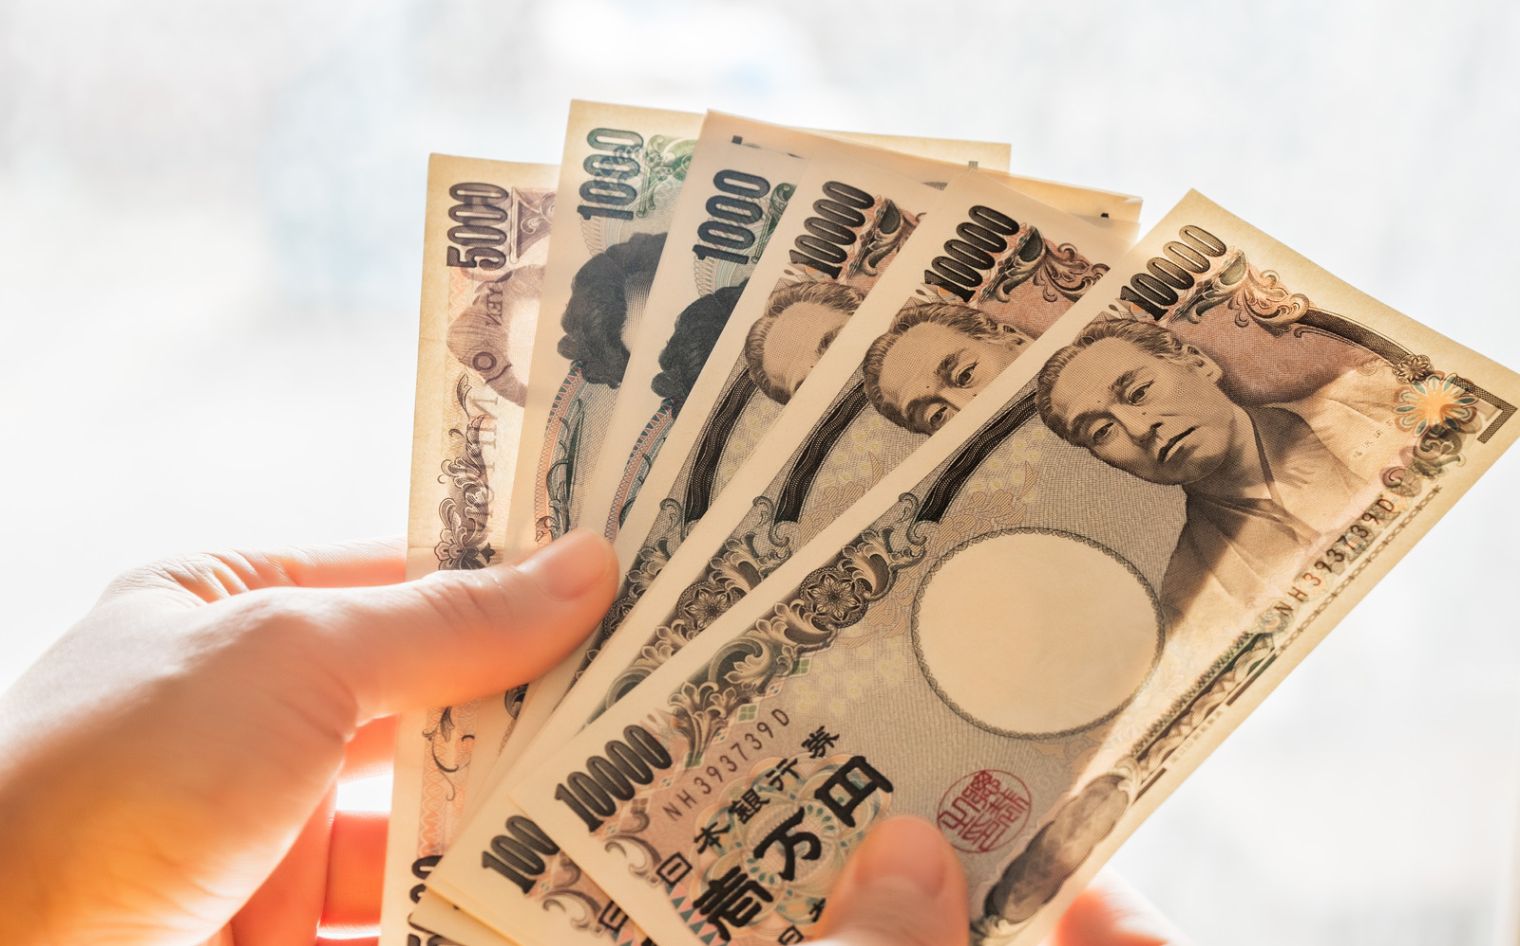
Tóquio – A procura por títulos do governo japonês destinados a pessoas físicas ultrapassou 2 trilhões de ienes em uma única campanha, refletindo o crescente interesse dos consumidores por investimentos de renda fixa depois de décadas de juros extremamente baixos. Os dados, divulgados pelo Ministério das Finanças na sexta-feira (6), mostram que as aplicações com prazo de cinco anos foram as mais procuradas.
Segundo o levantamento oficial, o total de solicitações realizadas durante outubro de 2026, para títulos com emissão programada para novembro, alcançou 2,0256 trilhões de ienes.
O resultado representa um marco importante para o mercado de investimentos japonês, onde tradicionalmente grande parte das economias familiares permanece depositada em contas bancárias.
O crescimento não se limita a uma única campanha. Entre abril e novembro, o valor acumulado de títulos públicos destinados a pessoas físicas no ano fiscal de 2026 chegou a 8,1896 trilhões de ienes, superando com quatro meses de antecedência o recorde anual anterior.
A maior marca havia sido registrada no ano fiscal de 2005, quando foram emitidos 7,2712 trilhões de ienes em títulos para pessoas físicas.
O volume acumulado também superou amplamente os 5,9 trilhões de ienes inicialmente previstos pelo governo para vendas a investidores individuais no atual ano fiscal.
Com a elevação das taxas de juros, os títulos públicos voltaram a oferecer rendimentos que atraem consumidores interessados em alternativas aos depósitos tradicionais.
Títulos de cinco anos lideraram as aplicações
O produto mais procurado foi o título público com prazo de cinco anos e juros fixos. Essa modalidade recebeu solicitações de compra no valor de 1,3151 trilhão de ienes, representando aproximadamente 65% do total.
Os títulos de dez anos, com juros variáveis, somaram 361 bilhões de ienes. Já os títulos de três anos, com juros fixos, receberam solicitações de 349,5 bilhões de ienes.
O volume total de 2,0256 trilhões de ienes foi mais que o dobro do registrado na emissão anterior e marcou a primeira vez em cerca de 20 anos que uma única emissão de títulos para pessoas físicas ultrapassou 2 trilhões de ienes.
Os dados foram levantados a partir de informações encaminhadas pelas instituições financeiras responsáveis pela comercialização dos títulos.
O Ministério das Finanças esclarece que os números podem sofrer pequenos ajustes caso sejam corrigidas informações fornecidas pelos bancos e pelas corretoras.
A emissão dos títulos correspondentes a essa campanha está prevista para 16 de novembro.
Juros mais elevados atraem consumidores
Os títulos da campanha anterior ofereceram taxas anuais de 2,39% para aplicações de cinco anos, 2,07% para três anos e taxa inicial de 2,05% para dez anos.
Esses percentuais representam uma diferença considerável em relação ao período em que os títulos públicos japoneses ofereciam rendimentos próximos de zero.
Também passaram a competir diretamente com os depósitos bancários. Segundo a agência Jiji Press, depósitos a prazo de cinco anos oferecidos pelos principais bancos japoneses rendem atualmente cerca de 1% ao ano, enquanto mesmo bancos pela internet, que normalmente oferecem condições mais favoráveis, permanecem em geral abaixo de 2%.
Essa diferença ajuda a explicar por que uma parcela crescente das economias das famílias está sendo direcionada aos títulos do governo.
A recuperação das taxas está relacionada à normalização da política monetária do Banco do Japão, que passou a elevar os juros diante da evolução da inflação e dos salários.
Para as famílias, isso significa que aplicações tradicionalmente consideradas conservadoras passaram a oferecer remuneração mais expressiva.
Entretanto, o rendimento efetivamente recebido depende dos impostos incidentes sobre os juros e das condições específicas do investimento.
Nova campanha terá juros menores
Os consumidores interessados em adquirir títulos durante novembro devem prestar atenção a uma mudança importante.
As taxas anunciadas para a nova campanha, com inscrições de 9 a 30 de novembro e emissão em 15 de dezembro, são inferiores às oferecidas anteriormente.
O título de cinco anos terá juros fixos de 2,17% ao ano. O produto de três anos oferecerá 1,94% ao ano. Já o título de dez anos terá taxa inicial de 1,85% ao ano, com reajustes posteriores conforme as regras dessa modalidade.
Os valores são brutos, antes da incidência dos impostos.
Segundo o Ministério das Finanças, depois da tributação, as taxas equivalentes serão de aproximadamente 1,729% para cinco anos, 1,546% para três anos e 1,474% como taxa inicial dos títulos de dez anos.
A diferença demonstra que os rendimentos podem variar de uma campanha para outra, acompanhando as condições do mercado financeiro.
Como funcionam os títulos públicos japoneses?
Os produtos destinados às pessoas físicas são conhecidos como Kojin-muke Kokusai (個人向け国債), expressão utilizada para os títulos públicos individuais.
O investidor empresta dinheiro ao governo japonês e recebe juros conforme as condições estabelecidas na contratação.
Ao final do prazo previsto, o principal é devolvido pelo governo.
Existem atualmente três modalidades principais.
A primeira possui prazo de três anos, com taxa fixa durante toda a aplicação.
A segunda oferece prazo de cinco anos, também com juros fixos.
A terceira tem vencimento em dez anos, mas utiliza uma taxa variável, reajustada periodicamente conforme os critérios definidos pelo Ministério das Finanças.
Essa última modalidade pode apresentar aumento ou redução dos juros durante o período da aplicação.
Os títulos possuem garantia de pagamento do principal pelo governo japonês, desde que sejam observadas as condições estabelecidas para o produto.
Entretanto, essa característica não elimina todos os riscos possíveis, incluindo o risco de crédito soberano.
Aplicações podem começar com 10 mil ienes
Uma das características desses títulos é o valor mínimo relativamente acessível.
O consumidor pode começar com uma aplicação de 10 mil ienes, realizando investimentos adicionais em múltiplos desse valor.
Isso permite a participação de pequenos investidores, sem necessidade de possuir grandes quantias disponíveis.
A aquisição pode ser realizada por instituições financeiras autorizadas, incluindo bancos e corretoras.
É necessário cumprir os procedimentos de abertura de conta e identificação exigidos pela instituição.
Os juros são normalmente pagos duas vezes por ano, nas datas estabelecidas para cada emissão.
É possível retirar o dinheiro antes do vencimento?
Os títulos destinados a pessoas físicas permitem solicitar resgate antecipado, em regra, depois de transcorrido um ano da emissão. Entretanto, existe um ajuste financeiro sobre os juros recebidos.
De maneira simplificada, esse ajuste corresponde aos juros líquidos das duas últimas parcelas semestrais, conforme as regras do produto.
Por isso, quem pretende utilizar o dinheiro em curto prazo deve avaliar se a aplicação é adequada às suas necessidades.
O resgate antecipado também está sujeito às condições operacionais estabelecidas pelo Ministério das Finanças e pela instituição intermediária.
Governo pretende ampliar mercado
O forte crescimento da procura ocorre em um momento em que o governo japonês tenta ampliar a participação das famílias no financiamento da dívida pública.
Com o Banco do Japão reduzindo gradualmente suas compras de títulos públicos, o governo procura diversificar os investidores capazes de absorver as novas emissões.
O Ministério das Finanças estuda, por isso, mudanças nos produtos destinados a pessoas físicas. Entre as possibilidades mencionadas estão títulos com prazos superiores aos atuais dez anos, incluindo uma modalidade com vencimento em 20 anos, e uma eventual redução do valor mínimo de compra, atualmente fixado em 10 mil ienes.
As medidas ainda estão em discussão e não há decisão definitiva sobre sua implementação.
Outra frente envolve incentivos tributários. O Ministério das Finanças e a Agência de Serviços Financeiros incluíram na pauta da reforma tributária do ano fiscal de 2027 a discussão sobre medidas fiscais relacionadas aos títulos públicos.
Entre as propostas discutidas no meio político está a possibilidade de permitir que títulos públicos destinados a pessoas físicas sejam adquiridos por meio do NISA, sistema japonês de investimentos com isenção tributária. Também surgiram propostas relacionadas à redução da carga do imposto sobre herança para determinados investimentos em títulos públicos.
Essas mudanças também permanecem em discussão e dependerão das negociações para a reforma tributária.
Bancos acompanham movimento com preocupação
O aumento das aplicações em títulos públicos começou a provocar preocupação no setor bancário.
Os depósitos realizados por consumidores representam uma importante fonte de recursos utilizada pelos bancos para conceder empréstimos. Com as instituições já disputando depósitos em um ambiente de juros mais elevados, uma transferência expressiva de recursos das contas bancárias para títulos públicos poderá aumentar essa competição.
A Associação dos Bancos Japoneses demonstrou preocupação com a possibilidade de incentivos adicionais aos títulos públicos acelerarem essa migração.
O presidente da entidade, Katsuhiko Kato, que também preside o Mizuho Bank, afirmou que uma transferência excessiva de recursos poderia afetar a capacidade dos bancos de fornecer financiamento para investimentos e crescimento econômico.
O cenário mostra uma mudança importante no mercado financeiro japonês. Depois de décadas em que manter dinheiro em contas bancárias praticamente não representava perda significativa de rendimento, consumidores passaram novamente a comparar as taxas disponíveis e buscar alternativas.
O que muda para brasileiros residentes no Japão?
A maior procura por títulos públicos também interessa aos brasileiros que mantêm economias em bancos japoneses.
Esses investimentos podem representar uma alternativa para quem deseja diversificar suas reservas e receber juros em ienes.
A contratação depende dos requisitos de cada instituição financeira, incluindo residência, identificação e procedimentos fiscais.
O consumidor também precisa avaliar sua necessidade de dinheiro disponível, já que o produto possui condições específicas de resgate.
Outro ponto é o câmbio. Para brasileiros que pretendem utilizar os recursos futuramente no Brasil, a variação entre o iene e o real poderá influenciar o valor final recebido depois da conversão.
Portanto, a rentabilidade em ienes não corresponde necessariamente ao resultado obtido em reais.
O crescimento da procura por títulos públicos mostra uma transformação no comportamento financeiro dos consumidores japoneses. Depois de décadas de taxas extremamente baixas, guardar dinheiro apenas em contas bancárias deixou de ser a única alternativa conservadora, e os títulos do governo voltaram a disputar diretamente as economias das famílias.
Fontes: Ministério das Finanças do Japão, Jiji Press
Foto: Canva